Claro. Abaixo está a transcrição do conteúdo da imagem, mantendo a estrutura e a redação conforme aparecem. Em alguns trechos, a resolução da imagem não permite distinguir com segurança cada caractere; nesses pontos, sinalizei a dificuldade em vez de inventar o texto.
Avaliação imobiliária empresarial: precisão técnica para decisões contábeis e financeiras
A avaliação de imóveis para empresas não pode ser tratada como uma simples pesquisa de preço de venda. Quando o imóvel constitui parte de ativo contábil, incorporação societária, operações de fusão e aquisição – M&A, financiamentos bancários, garantias hipotecárias, patrimônio, o trabalho exige metodologia, rastreabilidade e integração entre engenharia, mercado e contabilidade.
Nessas situações, uma opinião comercial baseada sobre o valor de imóvel não é suficiente. A empresa precisa de um Laudo de Avaliação tecnicamente fundamentado, baseado nas características físicas, construtivas, econômicas e documentais do bem. O objetivo não é apenas indicar quanto o imóvel vale, mas demonstrar como o valor foi obtido, quais premissas foram adotadas e como os resultados podem ser utilizados nos registros contábeis, societários e processos decisórios.
A segregação dos componentes do imóvel
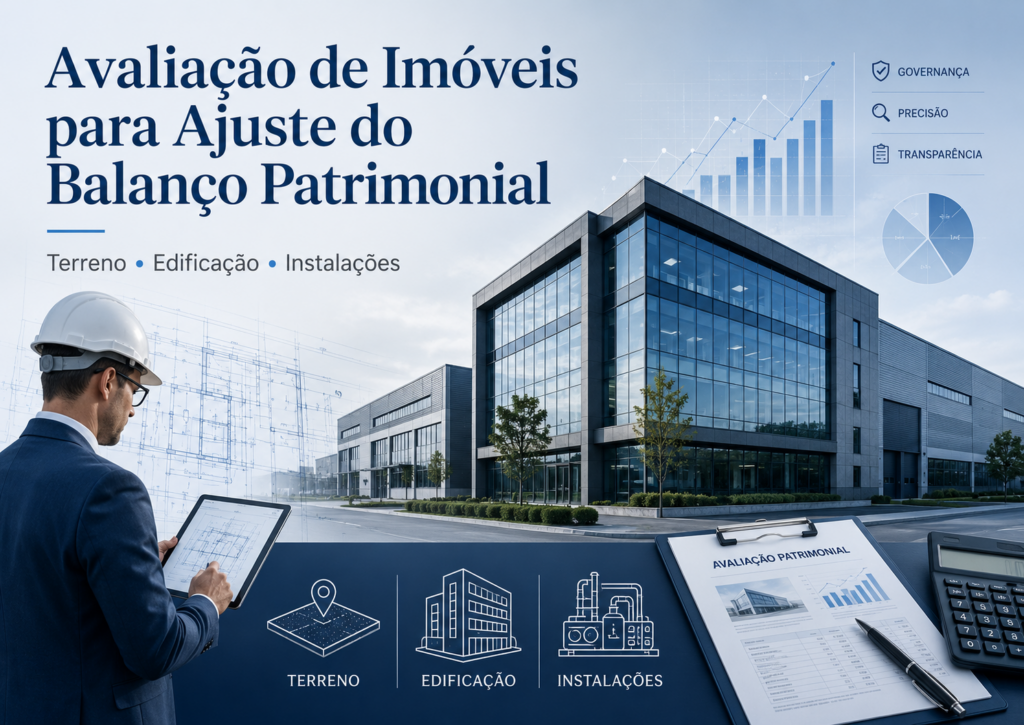
No contexto patrimonial e contábil, um imóvel empresarial não deve ser avaliado como um único bloco. O conjunto pode envolver terreno, edificações, instalações prediais, benfeitorias, obras complementares e direitos incorporados à estrutura.
Essa segregação é essencial porque o terreno possui tratamento econômico e contábil diferente das edificações. Enquanto o terreno, em regra, não sofre depreciação, as edificações, benfeitorias e instalações possuem vida útil, método de conservação, obsolescência e desgaste próprios.
O CPC 27 determina que terrenos e prédios sejam contabilizados separadamente, ainda que sejam adquiridos conjuntamente.
Um laudo destinado à contabilidade precisa apresentar informações claras para permitir a correta alocação dos valores. A ausência dessa decomposição pode gerar distorções na base de depreciação, na revisão da vida útil, no valor residual, no teste de impairment e nas demonstrações financeiras.
Normas técnicas e fundamentação profissional
Os projetos de avaliação imobiliária conduzidos pela AXS Consultoria Empresarial observam os princípios e procedimentos da série ABNT NBR 14653, aplicável à avaliação de imóveis urbanos e rurais. Também são considerados os critérios do Instituto Brasileiro de Avaliações e Perícias de Engenharia – IBAPE.
Quando a finalidade envolve mensuração contábil, o trabalho deve dialogar com pronunciamentos como o CPC 27 – Ativo Imobilizado e, quando pertinente, o CPC 46 – Mensuração do Valor Justo.
O CPC 46 estabelece uma estrutura para mensuração do valor justo e orienta a utilização de técnicas apropriadas às circunstâncias, priorizando dados observáveis quando disponíveis.
Essa convergência entre engenharia de avaliações e contabilidade torna o laudo pertinente a auditorias, instituições financeiras, áreas jurídicas, contábeis e investidores.
A importância do método evolutivo
Entre as metodologias aplicáveis, o método evolutivo é especialmente relevante para imóveis empresariais, industriais, logísticos, hospitalares, educacionais e outros ativos com características específicas.
Nesse método, o valor do imóvel é formado pela composição de parcelas avaliadas separadamente. Determina-se o valor do terreno, aplicando-se critérios de apreciação física e funcional e, quando tecnicamente cabível, considerando o fator de comercialização.
O valor das benfeitorias pode ser apurado pelo método comparativo direto de dados de mercado, a partir de amostras compatíveis com localização, área, momento, padrão construtivo, tipologia, infraestrutura e vocação imobiliária.
As edificações e benfeitorias são avaliadas pela quantificação de custos, considerando padrão construtivo, estado aparente, idade e depreciação.
A literatura técnica da ABNT destaca o método evolutivo como a combinação do valor do terreno com o custo de reprodução das benfeitorias devidamente depreciadas, ponderado pelo fator de comercialização.
Esse fator pode ser útil, especialmente quando o imóvel apresenta características específicas de mercado ou quando há elementos que justificam sua aplicação.
O método evolutivo é importante quando o imóvel possui características especiais ou quando existem poucos elementos diretamente comparáveis. Uma planta industrial, por exemplo, pode reunir galpões, áreas administrativas, pavimentação, redes elétricas, sistemas hidráulicos e estruturas de apoio.
Comparar esse conjunto apenas pelo preço por metro quadrado de imóveis residenciais ou comerciais pode ser inadequado e incompatível com as características reais do patrimônio avaliado.
Como são realizados os projetos da AXS Consultoria
O trabalho da AXS começa pela definição da finalidade, da natureza e do tipo de valor requerido. Em seguida, são realizadas diligências como matrícula, plantas, memoriais descritivos, cadastros municipais, registros contábeis, contratos de obras e informações sobre reformas ou ampliações.
A vistoria técnica permite identificar características construtivas, áreas, padrão, conservação, patologias aparentes, padrão de acabamento, idade, localização, infraestrutura e componentes relevantes.
Depois, são realizadas pesquisas de mercado, levantamentos técnicos dos dados e cálculos específicos para terreno, edificações e benfeitorias.
O relatório final apresenta:
- identificação e caracterização do imóvel;
- finalidade e objetivo da avaliação;
- documentação analisada;
- metodologia e critérios técnicos;
- diagnóstico do mercado imobiliário;
- memória de cálculo;
- registro fotográfico;
- segregação dos componentes;
- conclusão do valor.
Quando necessário, a AXS também estrutura os resultados para apoiar a contabilização, a revisão de valor justo e o atendimento às solicitações de auditorias independentes.
Experiência aplicada às necessidades empresariais
Há anos de experiência, a AXS Consultoria Empresarial atua em avaliações de ativos tangíveis e intangíveis, com projetos em diferentes regiões do Brasil para empresas de pequeno, médio e grande porte, incluindo instituições financeiras.
A avaliação imobiliária empresarial precisa ir além de uma estimativa comercial. O laudo deve ser tecnicamente defensável, compatível com sua finalidade e capaz de sustentar decisões patrimoniais, contábeis, financeiras, societárias e jurídicas.
Quando o patrimônio imobiliário representa uma parcela relevante dos ativos da organização, precisão, segregação e fundamentação técnica deixam de ser diferencial e passam a ser requisito para uma governança patrimonial segura.